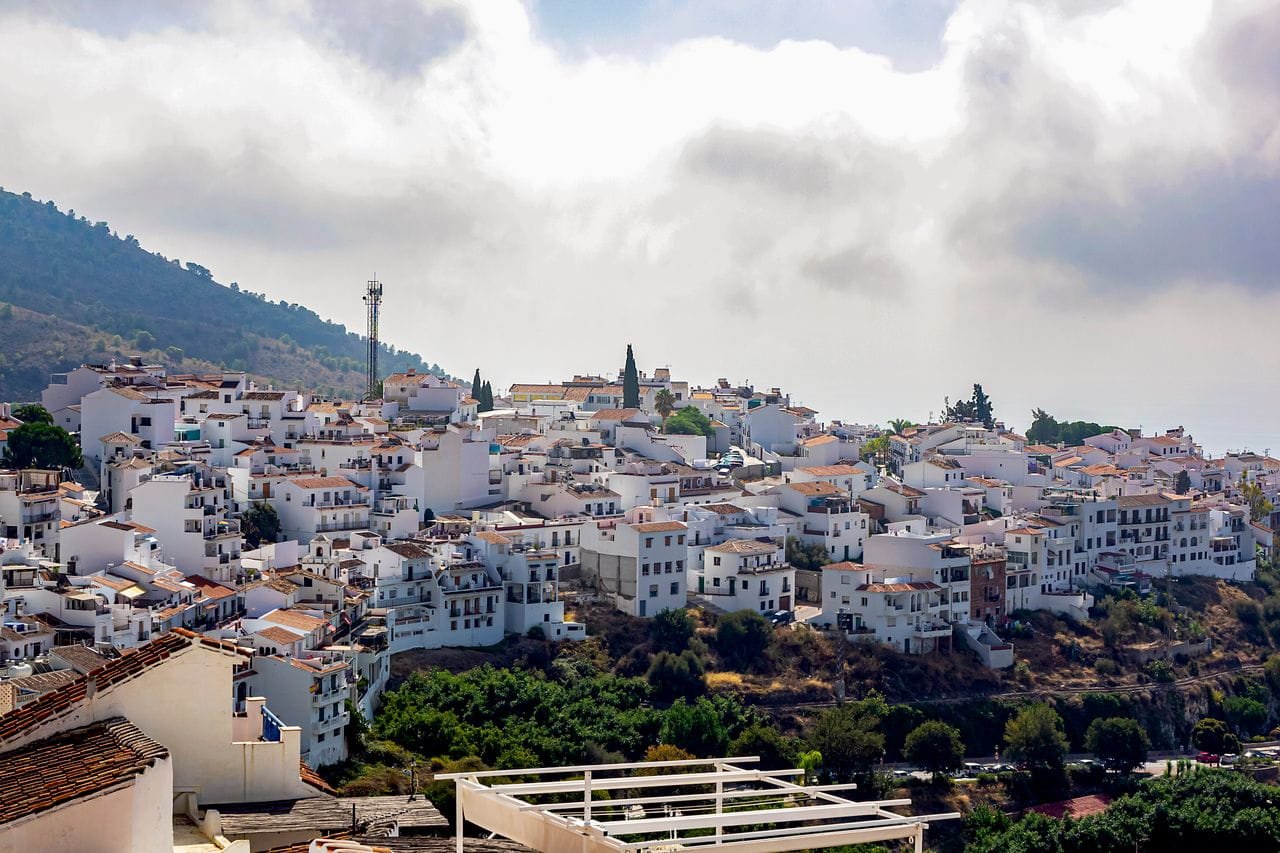
Meer zon, een rustiger tempo en een lager kostenpatroon: voor veel gepensioneerden is een huis in Spanje geen droom meer maar een concreet plan. Wie de aankoop deels met een hypotheek wil betalen, merkt al snel dat dit anders werkt dan in Nederland. Een goede voorbereiding scheelt maanden.
Eerst de papieren in orde
Zonder NIE-nummer kom je in Spanje nergens. Dit fiscale identificatienummer voor buitenlanders heb je nodig voor de koopakte, de notaris, een bankrekening en later voor nutsvoorzieningen. Je vraagt het aan bij het Spaanse consulaat in Nederland of bij de politie in Spanje. Reken op enige wachttijd en begin er dus vroeg mee.
Een Spaanse bankrekening volgt daarna. Daarop komen straks de hypotheeklasten, gemeentelijke belastingen en vaste lasten binnen te lopen.
Hoe Spaanse banken naar gepensioneerden kijken
Een Spaanse bank beoordeelt je aanvraag op inkomen, bestaande schulden en leeftijd. Pensioeninkomen telt gewoon mee, zowel AOW als aanvullend pensioen. Het voordeel is dat dit inkomen stabiel is. Het nadeel zit in de looptijd: banken hanteren een maximale leeftijd aan het einde van de hypotheek. Hoe ouder je bij de aankoop bent, hoe korter de looptijd en hoe hoger dus de maandlasten.
Voor niet-inwoners lenen Spaanse banken bovendien meestal minder ten opzichte van de woningwaarde dan voor inwoners. Je hebt daardoor meer eigen geld nodig dan je vanuit Nederland gewend bent. Ook de bijkomende kosten, zoals overdrachtsbelasting, notaris en registratie, betaal je doorgaans uit eigen middelen.
Wonen of overwinteren
Een belangrijke keuze is of je naar Spanje verhuist of er een deel van het jaar woont. Wie meer dan 183 dagen per jaar in Spanje verblijft, wordt daar in principe fiscaal inwoner. Dat heeft gevolgen voor de belasting over je pensioen, je zorgverzekering en de AOW. Laat dit vooraf goed uitzoeken, want een verkeerde inschatting is achteraf lastig te herstellen.
Overwinteraars houden hun woonplaats in Nederland en blijven hier verzekerd. Voor hen is het huis in Spanje fiscaal een tweede woning, met eigen regels voor de Spaanse belasting op niet-residenten.
De woning zelf goed laten onderzoeken
Een mooie villa kan juridische haken en ogen hebben. Controleer of de woning vrij is van schulden en of alle bebouwing legaal is geregistreerd. Vooral bij oudere huizen op het platteland zijn uitbouwen of zwembaden niet altijd vergund. Een onafhankelijke advocaat of adviseur die Spaans leest, voorkomt verrassingen bij de notaris.
Denk ook vooruit. Een huis met veel trappen of ver van een dorp met voorzieningen past misschien nu goed, maar over tien jaar minder.
Rekenen voordat je gaat zoeken
Wie weet hoeveel er geleend kan worden, zoekt gerichter en onderhandelt sterker. Huis Hypotheek Spanje begeleidt Nederlanders bij het aanvragen van een Spaanse hypotheek en bij de aankoop. Met de rekentool op huishypotheekspanje.nl maak je zelf een eerste berekening op basis van je pensioeninkomen.
Met de papieren op orde en een realistisch budget wordt het zoeken naar een huis in de zon een stuk overzichtelijker.